
Cet article contient des liens affiliés.
Vous cherchez une mutuelle pas chère qui rembourse quand même correctement ? C’est possible, à condition de savoir où couper et où ne surtout pas couper. Entre la sécu qui rembourse de moins en moins et les cotisations qui grimpent chaque année, voici mes 11 conseils pour payer moins sans vous retrouver à sortir la carte bleue au premier pépin. De quoi faire des économies sur un poste qu’on oublie souvent de surveiller !
Et finalement, vous n’êtes peut-être même pas obligé de changer : il y a sûrement des choses auxquelles vous avez déjà droit et que vous n’utilisez pas. C’est ce qu’on va voir dans cet article 😉
💳 Récupérez de l’argent à chaque achat avec eBuyClub !
Amazon, FNAC, Carrefour... + 3120 enseignes
💶 Bonus : 7€ crédités sur votre cagnotte à l'inscription
1. Vérifiez ce que vous payez vraiment (et renégociez)
Première étape : allez voir votre tableau de garanties et regardez ce que vous avez réellement utilisé l’an dernier.
Beaucoup de gens paient un forfait optique sans porter de lunettes, ou une pharmacie remboursée à 100 % alors qu’ils achètent deux boîtes de Doliprane par an.
Pour savoir ce qui reste vraiment à votre charge, prenez l’exemple d’une consultation chez le généraliste à 30 € :
- la sécu rembourse 70 %, soit 21 €, moins 2 € de participation forfaitaire : 19 € ;
- votre mutuelle rembourse les 9 € restants (c’est le fameux « ticket modérateur ») ;
- les 2 € de participation restent pour vous, mutuelle ou pas.
Ces 2 € ne sont jamais remboursés, et depuis le 1er octobre 2026 leur plafond annuel est passé de 50 à 70 € (140 € avec les franchises sur les médicaments). Autant le savoir avant de payer une mutuelle « haut de gamme » en croyant qu’elle couvrira tout.
Une fois vos besoins réels identifiés, appelez votre mutuelle et demandez une formule plus adaptée : ça demande 10 minutes et ça peut vous faire faire beaucoup d’économies !
Les mutuelles ne veulent pas vous perdre, et vous avez un argument massue 🔨 : depuis fin 2020, vous pouvez résilier à tout moment après un an de contrat, sans frais. Sélectionner uniquement les garanties utiles, c’est souvent 10 à 30 € de gagnés par mois sur votre budget, soit 360€ d’économisés en un appel de 10 minutes, ramené au taux horaire c’est mieux que le SMIC, je vous le dis 😀
Mes 30 astuces Radin Malin pour gagner 1 346 € en 30 jours
2. Comment choisir une bonne mutuelle pas chère : 5 pièges qui coûtent cher
Normalement, je vous conseille toujours d’aller au plus radin. Mais avec la santé, il faut respecter un minimum syndical. Une mutuelle trop alléchante cache souvent un piège, et c’est au moment où vous en avez le plus besoin que vous le découvrez.
Je parle d’expérience : j’ai eu un jour une assurance habitation ultra pas chère, mais aussi ultra incompétente (je ne donnerai pas de nom) et j’ai dû payer la réparation de serrure moi-même. Bref.
Avant de signer, vérifiez ces 5 points :
- Choisir uniquement au prix. Comparez le montant remboursé en euros sur vos soins habituels, pas la cotisation seule.
- Les plafonds et les délais de carence. « 200 % BRSS » sur le dentaire, ça a l’air énorme, mais ça reste un pourcentage du tarif sécu, souvent ridicule par rapport au prix réel. Et certaines offres ne remboursent rien pendant les 3 à 6 premiers mois.
- Les dépassements d’honoraires. Les contrats d’entrée de gamme les couvrent peu ou pas du tout (on en reparle au conseil n°9).
- Négliger l’hospitalisation. C’est le seul poste à ne jamais sacrifier (voir juste en dessous).
- Payer des garanties inutiles. Médecine douce que vous n’utilisez pas, optique alors que vous avez 10/10 aux deux yeux…
Pour vous y retrouver, ce guide sur la mutuelle pas chère qui rembourse bien est un bon point de départ.
Préférez aussi une « vraie mutuelle », à but non lucratif, à un contrat vendu par votre banque : question d’éthique, personnellement je préfère les mutuelles vraiment « mutuelles » plutôt que les assurances santé.
L’hospitalisation : une garantie non négociable
Si vous n’allez jamais chez le médecin, une formule basique peut suffire. Mais vérifiez que l’hospitalisation soit bien couverte, car c’est le risque qui coûte le plus cher s’il se réalise. Quelques chiffres :
- le forfait journalier est passé de 20 à 23 € par jour le 1er mars 2026, jamais remboursé par la sécu ;
- une chambre particulière se facture souvent entre 46 et 60 € la nuit à l’hôpital public, et jusqu’à 110 € (voire plus) en clinique ;
- s’ajoutent 20 % des frais de séjour, sauf pour les actes lourds, plus les éventuels dépassements du chirurgien.
Une semaine à l’hôpital sans mutuelle, c’est 161 € rien qu’en forfait journalier, ça peut vite piquer !
3. Jeune actif : faut-il vraiment payer une mutuelle à 20 ans ?
À 20 ans, on se sent invincible et on n’a pas envie de payer pour rien, ça se comprend. Mais une fracture au ski ou une appendicite, ça n’arrive pas qu’aux autres, et le paragraphe juste au-dessus vous donne une idée de la facture.
Voici donc mes 3 conseils pour les d’jeuns qui nous lisent :
- Restez sur la mutuelle de vos parents le plus longtemps possible, ça c’est #radinmalin 🤓. Selon les contrats, vous pouvez rester ayant droit jusqu’à 20, 25 ou même 28 ans.
- Si vous êtes salarié-e, votre employeur est tenu de vous proposer une mutuelle d’entreprise et en payer au moins la moitié. Profitez-en !
- Sinon, une formule jeune se trouve en général entre 11 et 50 € par mois, autour de 20 € pour un étudiant aux besoins basiques. Concentrez-vous sur l’hospitalisation et les soins courants.
Technique de rat 🐀 : quand j’étais à la fac, je me faisais rembourser mes préservatifs par ma mutuelle via le forfait contraception, et je récupérais du cashback sur la commande. Autrement, si vous avez moins de 26 ans, vous pouvez demander des préservatifs gratuitement en pharmacie.
💸 Vos abonnements 4x moins chers !
🎬 Netflix • 🎵 Spotify • 📺 YT Premium • 🍿 Disney+ • 🤖 ChatGPT
Jusqu'à -70% avec GamsGo
4. Profitez de la mutuelle de votre entreprise (ou de celle de votre conjoint)
Si vous êtes salarié, vous avez déjà une mutuelle d’entreprise financée à 50 % minimum par votre employeur. Regardez si vous pouvez y rattacher votre conjoint et vos enfants : un seul contrat familial revient souvent moins cher que deux contrats individuels.
À l’inverse, si votre conjoint a une meilleure mutuelle collective que la vôtre, faites le calcul dans l’autre sens.
5. Complémentaire Santé Solidaire (ex-CMU) : gratuite ou presque
C’est l’aide la plus méconnue du domaine, et la plus rentable !
La Complémentaire Santé Solidaire (CSS) (ex-CMU-C et ACS) joue le rôle d’une vraie mutuelle. En prime, si vous en bénéficiez, les médecins n’ont pas le droit de vous facturer de dépassements d’honoraires !
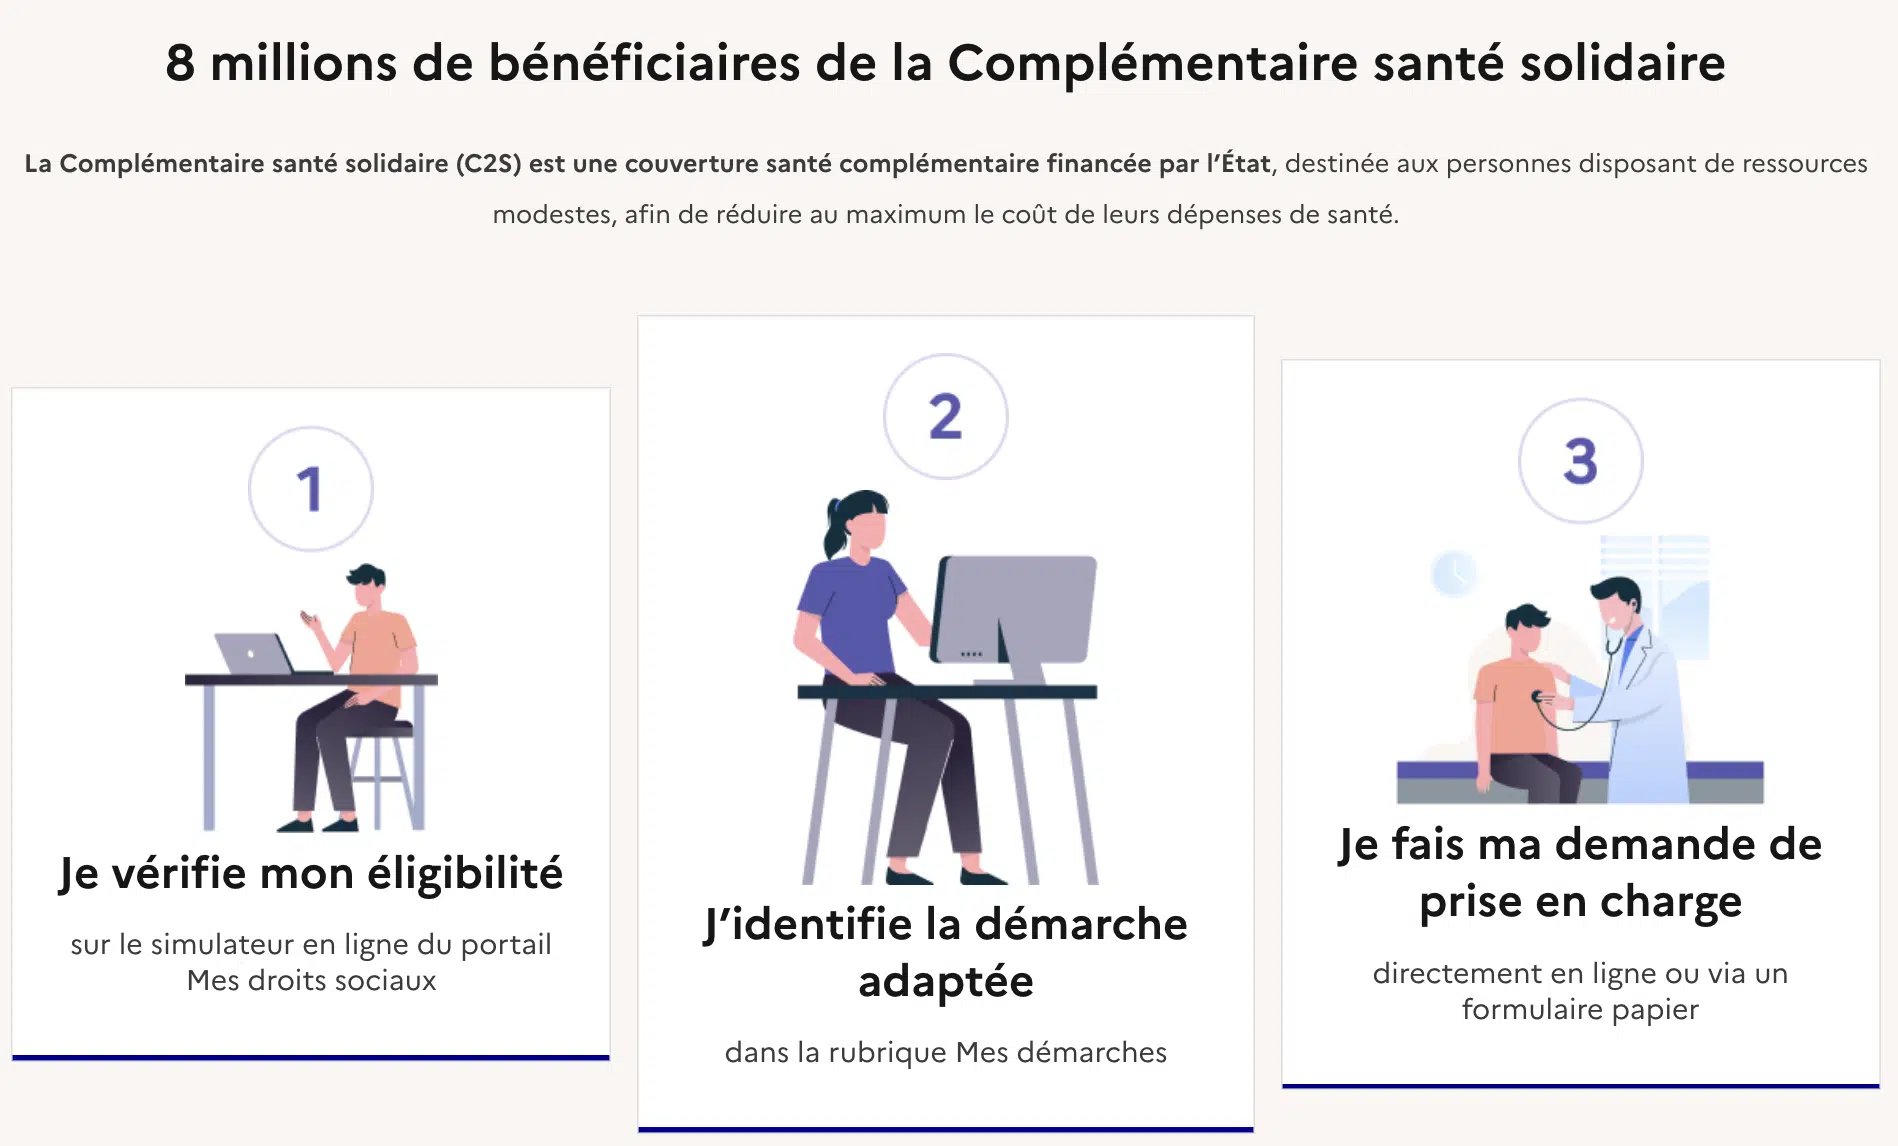
Depuis le 1er avril 2026, pour une personne seule en métropole :
- gratuite si vos revenus ne dépassent pas 10 421 € par an (environ 868 € par mois) ;
- à moins de 1 € par jour jusqu’à 14 069 € par an (environ 1 172 € par mois) : 8 € par mois avant 30 ans, 14 € entre 30 et 49 ans, 30 € à partir de 70 ans.
Les plafonds augmentent avec la taille du foyer.
Le truc qui me fume 😤 : d’après la DREES, 2 personnes sur 3 qui ont droit à la version payante ne la demandent pas. Si vous êtes dans les clous, c’est des centaines d’euros par an laissés sur la table ! Je vous explique comment vérifier tous vos droits dans mon article pour ne plus rater aucune aide sociale.
6. 100 % Santé : zéro reste à charge en optique, dentaire et audition
Le 100 % Santé, c’est une sélection de lunettes, prothèses dentaires et aides auditives remboursées intégralement par la sécu et votre mutuelle, même la moins chère, du moment que c’est un contrat « responsable » (95 % des contrats le sont).
Demandez systématiquement le devis « 100 % Santé » à votre opticien, dentiste ou audioprothésiste. Il est obligé de vous le proposer. Côté lunettes, les montures sont plus basiques, mais il y a au moins 17 modèles adultes. Pour des lunettes simples, c’est imbattable.
D’ailleurs pour les lunettes, je vous conseille les opticiens pas chers Lunettes Pour Tous : leurs tarifs sont imbattables. Je ne suis pas payé par eux pour le dire ^^’ mais j’en suis satisfait depuis des années.
7. Utilisez le réseau partenaire de votre mutuelle
La dernière fois que je suis allé me faire faire des lunettes, je n’ai rien payé et rien avancé. Pourquoi ? Parce que j’ai choisi l’un des opticiens partenaires de ma mutuelle, Eovi MCD, qui a depuis fusionné avec Adréa et Apréva pour devenir Aésio en 2021.
Chaque mutuelle a son réseau de dentistes, opticiens et audioprothésistes. Chez eux, vous profitez de tarifs négociés et vous n’avancez pas les frais. Malin 😉
8. Exploitez vos forfaits prévention et bien-être
Beaucoup de mutuelles remboursent des choses que la sécu ignore : ostéopathe, psychologue, acupuncture, bilan auditif, vaccins non remboursés… Personnellement, j’utilise ce forfait pour mes séances d’ostéo (5 par an dans mon cas).

Attention à la façon dont c’est compté : certaines garanties fonctionnent au nombre d’actes (par exemple 4 séances d’ostéo par an, dans la limite de 70 € la séance), d’autres au forfait annuel en euros.
Pour les lunettes de vue, les contrats responsables ne remboursent qu’une paire tous les 2 ans pour un adulte (sauf changement de vue). C’est là que les offres « 1 achetée = 1 offerte » des opticiens tombent à pic, surtout si vous voulez des lunettes de soleil à votre vue en cadeau 😎
9. Évitez les dépassements d’honoraires
Chaque acte a un tarif fixé par la sécu. Les médecins de secteur 1 le respectent, ceux de secteur 2 peuvent facturer plus cher : ce sont les dépassements d’honoraires. Les ophtalmos et certains spécialistes en sont friands, et une mutuelle pas chère les rembourse rarement.
Avant de prendre rendez-vous, faites un tour sur l’annuaire santé de l’Assurance Maladie. Vous y voyez le secteur de chaque praticien et ses tarifs habituels. Deux minutes de recherche, et vous savez à l’avance si vous allez payer un supplément.
La plupart des mutuelles ont un fonds d’action sociale. C’est une aide ponctuelle, sur dossier, quand vous n’arrivez pas à faire face à une grosse dépense de santé : fauteuil roulant, aménagement du logement, reste à charge après une hospitalisation…
Très peu d’adhérents le savent. Si vous êtes dans une mauvaise passe, appelez votre mutuelle et demandez simplement s’il existe une aide exceptionnelle. Elle est là pour ça.
11. Technique de Radin Malin : étalez vos soins dentaires sur deux années de forfait
Le dentaire, c’est souvent là que la note fait mal. Et les mutuelles fonctionnent presque toujours avec un forfait annuel, qui repart à zéro au 1er janvier.
Sur des couronnes à 7 000 €, je me suis fait rembourser 4 000 €. J’ai utilisé 2 000 € de forfait sur l’année en cours, puis j’ai demandé au dentiste d’attendre la nouvelle année pour me facturer le reste. Ça reste très cher, mais c’est toujours bon à prendre.
Concrètement : faites une partie des soins en décembre, l’autre en janvier. Si votre mutuelle rembourse 1 000 € de couronnes par an, vous en profitez deux fois. Pas bête 😉
Et depuis le 100 % Santé, demandez aussi si vos couronnes peuvent passer dans le panier sans reste à charge : c’est le cas, par exemple, des couronnes céramique sur les dents visibles.
Mutuelle pas chère : par où commencer ?
Si vous ne deviez faire qu’une chose cette semaine : vérifiez si vous avez droit à la Complémentaire Santé Solidaire, puis ressortez votre tableau de garanties pour couper ce que vous n’utilisez pas. Gardez l’hospitalisation, demandez le devis 100 % Santé chez l’opticien et le dentiste, et vous aurez déjà fait l’essentiel.
Et vous, vous avez d’autres astuces pour payer votre mutuelle moins cher ? Dites-le-moi en commentaire !
Marc
💰 iGraal : Gagnez de l'argent sur tous vos achats
Carrefour, FNAC, Booking, Amazon... + 2700 marchands
Cadeau : 10€ offerts à l'inscription

Moi c’est Marc MAZIERE, auteur de Radin Malin Blog depuis 2015, expert en astuces pour faire des économies au quotidien et maîtriser mon budget.
Ex-étudiant à la dèche, j’ai toujours aimé tester des techniques originales pour gagner ou économiser quelques euros par-ci par-là. Sur radinmalinblog.com, vous trouverez des astuces insolites, des idées pour dépenser moins, des bons plans pour manger pas cher, voyager pas cher, économiser de l’argent au supermarché, sur votre voiture mais aussi sur vos frais mensuels et vos diverses factures.
Bref, je répertorie toutes les astuces pour mieux gérer votre budget de manière générale ! Une fois vos finances assainies, je parle également d’investissement (bourse, immobilier) ainsi que des moyens d’atteindre l’indépendance financière et de se constituer des revenus passifs. Tout un programme 🙂
Partagez-moi vos astuces en commentaires !
❤️ Vous aimez Radin Malin ? Ajoutez nous dans vos sources préférées Google ! C'est gratuit et cela nous aide à vous proposer du contenu de qualité. Merci !

D'autres articles qui pourraient vous intéresser :
 Pourquoi vous êtes toujours à découvert (et 8 conseils pour vous en sortir)
 SCI : le bon plan pour payer moins d’impôts en immobilier ?
 Comment payer moins d’impôts : 11 astuces redoutables
 Spliiit (avis) : comment payer 4x moins cher Netflix, Spotify, Prime…
 Emprunt immobilier : comment acheter sans apport (et sans argent de côté) ?
 Comment vivre sans travailler ? 3 grandes pistes pour y parvenir
 Comment devenir riche sans travailler ? 9 pistes à suivre
 Vivre sans voiture : combien économise-t-on tous les mois ?